
文:国泰君安策略团队李少君/岳小博/陈显顺/程越楷
摘要
我们在哪?——疫情下修但清楚底线
看清盈利冲击底线,享受全球央行红利。放眼全球,我们走在「复苏共振」的路上,然而疫情的冲击让路径变得模糊。更多的“压力测试”结果还需进一步考察。审视国内,「利率周期」和「信用周期」的延续是重要保障,盈利虽阶段性扰动下修,但是数据的测算让我们看清了底线。
资产在哪?——股的性价比突显
不确定的是疫情,在「海外」;确定的是政策,在「国内」。估值昂贵的可能是股,但更是债。「股优于债」,新兴优于发达,中国优于欧美。
风格在哪?——成长-价值螺旋
风格切换,成长-价值螺旋。科技的偏爱方兴未艾,价值的价值逐步凸显。性价比视角看,周期、金融、消费、科技的性价比递减,推动当前的风格切换,但不改「成长-价值螺旋」。结合因子维度,成长/高流动性/低盈余质量警惕局部过热,科技调整后再前行。
行业在哪?——建材/机械/汽车/家电/新能源/计算机/通信/电子
当前行业配置逻辑从「供给」转向「需求」,基于产业链维度,从「逆周期政策」的预期影响,及「产业链景气周期」2个维度寻找投资机会。结合9大产业链、20个细分行业:1)放眼短期,风格切换,建议超配传统行业:建材、机械、汽车、家电;2)展望中期,成长价值螺旋,不可忘科技:新能源、计算机、通信、电子。并且基于此,我们给出季度金股组合。
目录
1.我们在哪?——疫情下修但清楚底线
2.资产在哪?——股的性价比突显
3.风格在哪?——成长-价值螺旋
4.行业在哪?——建材/机械/汽车/家电/新能源/计算机/通信/电子
5.季度金股组合
正文
1.我们在哪?——疫情下修但清楚底线
放眼全球,走在复苏共振的路径上
2018-2019年,去杠杆、贸易战,令中、美、欧、日协同进入下行周期;至2019Q3,数据已处于历史可比的偏底部区间。随着Phase-OneDeal确立,以及迎来关键年份(2020美国大选、中国经济阶段性成果验收),「全球制造业复苏」推动温和的上行周期成为了可能。数据层面,可以清晰地发现受贸易拖累的区域(如欧盟)与国家地区(如德国、台湾)制造业PMI企稳反弹,形成了对上述判断的印证。
然而,疫情的冲击让路径变得模糊
加入2月份数据后,率先爆发疫情的中国将全球制造业PMI快速下拉3.2个基点,而疫情的海外蔓延情况依然存在较多的未知。考虑到疫情对国际贸易、企业生产经营的严重制约,海外疫情如进一步扩散,会对制造业带动全球经济复苏周期向上的逻辑形成破坏。
更多的“压力测试”结果还需进一步观察
这包括:「经济基本盘」(对于发达国家居民部门的就业与消费)、「政策对冲手段」(财政、货币、其他)、经济金融体系之中的脆弱部门等。以美国为例,需求的基本盘来自于居民部门良好的就业状态(美、欧、日均处于近10年失业率低点)、稳定且正在改善的薪资收入、高企的消费信心;而疫情相比之其他外生冲击,对于消费服务领域的冲击是直接而沉重的。
冲击消费的连带影响:通缩预期加剧。过去的若干年中,可以基本判断当前发达经济体通过货币政策调整通胀的能力有限;而对于「低增长」、「高债务」的现状,通缩容易带来债务风险(这往往又是危机的诱因,当前各国企业部门的高杠杆率变得尤其危险);而为数不多的再通胀动力(薪资推升中枢回升)能否持续,变得十分重要。
政策对冲的空间与手段?疫情引发市场忧虑的一个关键点在于质疑应对的能力。
(1)一方面,质疑对疫情的管控是否能够实现(这一点我们仅作观察);
(2)另一方面更加触及本质:当前的货币与财政体系,是否已触及极限?
参考RayDario对货币政策的类型划分(MP1/MP2/MP3):
MP1:利率政策,关键是影响债务人,逻辑为「降低融资成本」以实现更多的投资可能(「企业举债-投资」;「个人举债-购房」)。
MP2:量化宽松政策,关键是影响资产所有者,通过拉升资产价格与改善流动性,提高资产所有者的「财富效应」、降低其流动性风险,以促进其消费支出。
MP3:财政货币协同行动,面向政府,由政府决定投资与消费、由「央行扩表」以融资。
合理的质疑来自于:
(1)名义利率下限与刺激通胀无力,令实际利率无空间;
(2)推升资产价格约束在于「预期长期回报恶化」;
(3)财政货币协同在政治体制上难于突破,「政府债务杠杆」同样存在极限。
疫情冲击条件下,重视与珍惜中国政策空间与执行能力带来的确定性溢价,同时不要忽视全球流动性的盈利补偿不足带来的风险。
利率政策的问题(MP1):
(1)债务人(企业)面临的「实际利率」是否能够有效降低,是吸引其增加投资的主要逻辑;
(2)接连两年对全球供应链体系的冲击破坏,致使私人部门投资的困难有所增加(即便实际利率近期大幅降低);
(3)远期的通缩是一个潜在的麻烦(「消费需求」;「大宗商品价格」);而主要经济体,除中国外,名义利率空间极度有限;MP1驱动实际利率下行的空间已经较为有限。
量宽政策的问题(MP2):
(1)虽然联储仍有扩表的空间,但无论短期还是长期债券,通过量宽来管理收益率曲线的空间已经变得十分有限;
(2)绝大多数「固定收益资产回报率」不足;且平坦的收益率曲线也意味着资产持有人(借短贷长)的Carry十分有限。
财政货币协同的问题(MP3):
虽然绝大多数主要经济体(包括中国)的政府部门债务杠杆已经较高;MP3可能是MP1与MP2失效后为数不多可以采用的手段;「政策执行力」与政治层面的阻碍成为了主要的考量。
审视国内:信用周期——走向“斜率最高”的阶段扩张期
疫情催化,本就修复之中的信用周期,将走向「斜率最高」的阶段性扩张期;
重要的观测:5-6年一轮的信用周期在疫情催化下有望开启,但效用依次递减。2020年的信用周期高点将大概率低于2015年(2020;2015;2009;2003)。
审视国内:库存周期——只迟到不缺席的V型修复
疫情冲击带来新订单的大幅减少,但我们认为库存将会迎来更强劲的修复,与信用扩张形成共振。
审视国内:盈利周期——疫情之后趋稳,寻找结构的亮点
疫情冲击下,下修20Q1和20Q2经济基本面数据,上修Q3;Q4,盈利增长预测做对应修正;
维持19Q4盈利预测(单季+50%),下修全A两非归母净利润增速,20Q1单季预计为-5%(原22%)、20Q2单季预计为5%,新增20Q3单季盈利预计为10%;
2020年整体盈利维持在2013-2015年水平,「结构上存亮点」(维持科技高增长判断、上修中游和下游周期、下修必选消费)。
审视国内:无风险利率周期——下行已定,至少至盈利修复
2014-2016年中,上一轮利率下行经历了2.5年时间,理财和10Y国债同步下行「200BP」;
当前,从2018年年初开启的利率下行周期,已累计下行约「100BP」;
参考2014-2016年周期,叠加FED-ECB等G7同步动作,2020年无风险利率下行已定,直至经济复苏、盈利修复。
审视国内:ERP周期——有望伴随盈利稳步回落
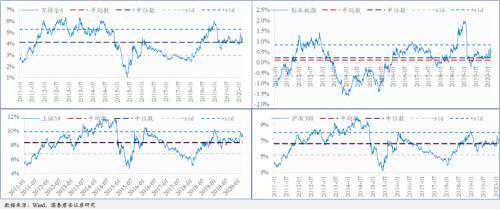
当前ERP均在均值之下,有下行空间;当前未低于19Q1,核心在于Rf的不同。
2.资产在哪?——股的性价比凸显
全球股-债的比较:性价比的天平向股极度倾斜
宏观层面未来一个季度仍要与不确定性共舞;然而从资产价格的角度来看,确定性却要大许多。
极端的“安全资产”:避险诉求将主要国家国债收益率已经推向了极致。股债性价比:即便采用被认为昂贵的美股(以S;P500指数计)与最具收益的发达国家无风险利率(10年期美债)做比,可以发现:
1)股债性价比时间序列上来看处于合理区间—2014至2015水平;
2)事实上股债性价比与未来指数回报具有高相关性;
3)技术上,当前性价比指标已经发出超配美股的信号。
拉长期限,以3年时间作为考察期,「股债性价比」的指示效果更佳显著;就当前而言,持股已经进入较高的胜率区间。
全球权益资产的国际比较:美、中、欧、新兴
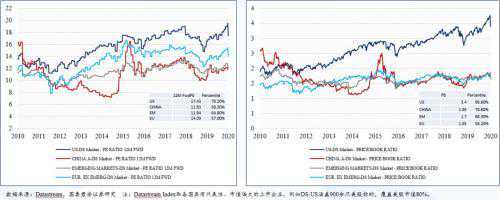
在股票内部,比较美、中、欧、新兴的股票性价比。
2)与前述结论一致,美股的DividYeild处于偏低的状态,而新兴最高;
3)但是美股的盈利能力显著高于中、欧、新兴。这一点,可能需要借助PB/ROE框架分析()。
不考虑其他因素:从EY+DY,或者PB/ROE匹配来看,当前EM与中国优于欧洲、美国。
对不利影响做情景分析讨论
于疫情的实质影响,当前存在极大的「不确定性」,市场依然处于观望之中,我们仅对不同影响情景进行假设,并进行分析:
示例:假设当前股价之中隐含的EarningYeild+DividYeild为市场所要求的合理回报r(即接受当前股价事实,在此基础上考虑疫情冲击),当疫情影响未来现金流(清零)分别为:
a)未来一年,b)全年30%,c)未来一个季度。
按照「股利贴现模型」的基本思想,未来对于股价的冲击分别为:
a)-[r-g]/[1+r];
b)-0.3[r-g]/[1+r];
c)[(1+g)/(1+r)]。
对r做调整,Now为当前水平,Bad为高于当前15%历史分位数的水平(过去十年),Worse为高于当前30%历史分位数的水平:
对增长g做假设如下(以OxfordEconomics对未来十年的预测均值为准):
于疫情的实质影响,当前存在极大的不确定性,市场依然处于观望之中,我们仅对不同影响情景进行假设,并进行分析:
假设疫情对现金流的影响还未实质发生,在上述a)b)c)三种疫情基本影响的假设下,按照不同要求回报率Now/Bad/Worse与机构预测的长期增长率假设下,我们倾向于认为可能因不利情景遭受的价值损失整体上处于可控状态:
(1)US在-0.68%至-3.32%;
(2)CH在-0.73%至-4.02%;
(3)EM在-1.18%至-5.92%;
(4)EU在-1.70%至-7.71%。
放眼A股:全局或结构指数,股仍优于债
3.风格在哪?——成长-价值螺旋
长视角看:周期和金融相对便宜
回归10年维度看,当前的金融与周期持平,较成长便宜;消费相对成长便宜;
对比消费和周期,周期相对消费便宜,且未来具备一定催化。
综上,相对性价排序来看,「金融持平周期」,「优于消费」,「优于成长」。
成长股:分布右倾是普涨还是局部过热?
对比2019年3月(同样为牛市预期),当前的科技成长估值分布更加右倾,是普涨的结果还是估值中枢上涨的结果?
(1)尽管分布右倾,但是现在的成长股估值均值更便宜了,并非普涨而是强者恒强;
(2)第二,均值下降但中位数上升,是盈利贡献导致的PE转正结果,验证了本轮科技是有盈利的。
周期股:分布左倾是整体导致还是局部影响?
对比2019年3月(同样为牛市预期),当前的周期估值分布更加左倾(便宜),原因有二:
(1)下跌造就了便宜的周期,当前的周期股估值触及历史5%分位数;
(2)均值和中位数整体左移,意味着整体板块和局部龙头均走向估值更低。
从因子上看,成长/高流动性/低盈余质量警惕局部过热
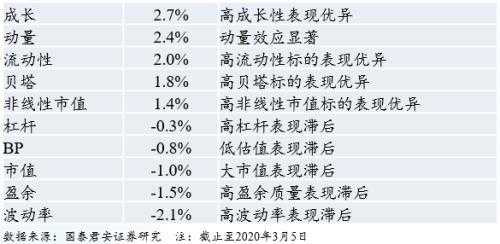
利用10个风格因子(市值/贝塔/动量/波动率/非线性市值/BP/流动性/盈余/成长/杠杆)表现来刻画当前市场风格(过去60个交易日累计):
考虑到上述风格因子的季度累计回报具有较为明显的周期性特征,对于超出平均回报+/-1std的风格特征予以重视,警惕其“反转”:
其中包括「(高)成长」,「(高)流动性」,「(高)非线性市值变动」,「(低)盈余质量」。
注意,上述风格的过热状态当前热度较高的科技成长板块具有较高的相关度。
4.行业在哪?——建材/机械/汽车/家电等
从产业链的维度寻找“补缺口”机会
行业配置逻辑从「供给」转向「需求」,从产业链维度寻找机会:
为了完成全面建设小康社会的目标,2020年我国GDP增速需达到5.6%;疫情仍在海外快速传播,增加了经济的不确定性。
预计后续将有针对性的需求侧政策出台,行业配置的逻辑从供给侧的格局优化,转向需求侧的政策驱动。
站在需求侧,从产业链的角度梳理投资机会更清晰。如2006-2008年的「输变电」板块,及2009-2013年的「消费电子」板块。
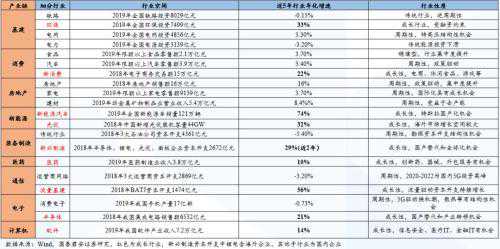
划分9大产业链,下辖20个细分行业
我们从逆周期政策的预期影响,及产业链景气周期两个维度寻找投资机会。
我们将各产业链下的细分行业分为以下三类:
(1)高景气的成长性行业:
行业仍在快速发展期,政策有望促进行业加速发展;
「新消费」(休闲零食、电子商务)、「新产能建设」(半导体、光伏、面板、锂电设备)、「科技」(新能源汽车、信息安全);
(2)政策催化下具有结构性机会的传统行业:
整体行业从成长期转向成熟期,子行业具有结构性机会;
行业进一步洗牌,格局有望进一步集中;
如「通信基建」(5G、数据中心)、「传统基建」(特高压、环保),「传统行业产能建设」(工程机械、油气装备);
(3)政策驱动景气向上的传统行业:
政策驱动行业景气上行,若与产业自身周期共振则弹性更大;
如受益于房地产预期的「地产」、「建材」,受益于促进消费政策的「汽车」,「家电」。
高景气的成长性行业:新型消费、新兴装备、高科技
新型消费受益于政策支持与消费升级:
近期中央及地方对消费促进政策的表述,均强调对线上消费等新型消费的支持;
新型消费体现了良好的成长性,近5年电子商务交易额增速为22%
疫情对居民生活习惯的影响有利于加快新型消费渗透率提升,「休闲零食」、「电子商务」、「游戏」等受益。
新兴装备制造商受益于新兴产业资本开支快速增长:
「锂电」:近日宁德时代公告拟投资260亿元建设4个电池项目,LG、三星等竞争对手也在高速扩产;
「光伏」:通威股份、晶澳科技、隆基股份分别公告投资200亿元、102亿元、65亿元的扩产计划;
「面板」、「半导体」:处于全球产能向中国快速转移,且设备国产化率较快提升阶段。
科技行业政策与产业周期共振,新能源、计算机、电子细分领域机会较大:
「新能源」:
(1)光伏:政策下发早于往年,平价上网区域扩大;
(2)新能源汽车:特斯拉国产化,国际车企力推新车型;
「计算机」:
(1)信息安全:“等保2.0”政策、流量增加提升行业需求;
(2)医疗IT:电子病历、互联网医疗政策催化;
「电子」:
(1)消费电子:5G加速推进,换机潮加速来临,无线耳机高景气;
(2)半导体:景气周期向上,进口替代机会。
政策催化下的结构性机会:通信基建、传统基建、装备制造
「新基建」,我们的解读关键在于5G、特高压、环保、装备制造等维度。
5G投资与数据中心建设受益于新基建发力:
「5G设备」:近日三大运营商均表示加速5G建设,政治局会议称加大5G建设力度;
「数据中心设备」:中美互联网巨头资本开支增速提升,在线办公与5G在短期和长期驱动流量增长,政策支持流量基建;
特高压、环保投资有望超预期:
「特高压」:国网年初换帅,近日国网称将在年内加快推进7条特高压工程,进度显著超此前规划;
「环保」:近日国务院出台的环境治理体系意见,旨在解决行业的资金等困境,污染防治攻坚战、建设美丽中国等政策支持;
工程机械、油气装备受益于国家政策:
「工程机械」:基建投资力度提升,房地产预期提升行业景气度;行业格局良好,龙头公司市场份额仍在提升中;
「油气装备」:国家保障能源安全的政策及油价回暖,使2017年以来3大石油公司资本开支持续增长,2020年中国海油资本支出计划同比提升6%-19%。
政策驱动景气向上的传统行业:地产产业链、家电、汽车
基建发力的同时,房地产预期酝酿,利好地产产业链的房地产、建材:
根据国泰君安房地产团队预测,2020年全年房地产销售面积将同比下滑3.8%个百分点,或进入负值区间;
2008年与2014年是我国仅有的2次房地产销售负增长的年份,随后均出现房地产销售的触底回升,市场对此预期逐渐升温;
近期各地方出台「住房公积金贷款调整」政策,地产销售的自发需求有望在政策预期下改善;
房地产政策适度放松利好地产产业链的「房地产」、「建材」等行业。
促进消费政策有望出台,汽车、家电等可选消费弹性较大:
消费是历次稳增长必不可少的政策工具,启动消费对于GDP的拉动效应强;
「汽车」、「家电」等可选消费行业周期属性增强,景气度对政策的敏感性高;
2019年汽车、家电分别占限额以上零售额的28%和7%,消费促进政策必要性提升;
近期商务部称国家将出台稳定汽车消费的政策措施。部分地区近期出台针对“国六”汽车、新能源汽车的补贴政策。
行业配置:风格切换,成长-价值螺旋抬升
放眼短期,风格切换,部分行业在政策催化下基本面有望显著改善:
「建材」:
(1)水泥:早周期品最先受益,瞬时产品无库存;
(2)B端建材:精装修房渗透率提升,受益地产预期;
「机械」:
(1)工程机械:受益基建补短板及地产预期;
(2)油气装备:受益能源安全政策下石油公司资本开支提升;
(3)新兴装备:受益于半导体、锂电、面板、光伏等行业产能快速增长,以及国产替代;
「汽车」:
(1)整车:行业周期向上,部分地区出台汽车刺激政策;
(2)轻量化与电子化零部件:新能源汽车渗透率提升,部分零部件单车价值提升,特斯拉加快国产化;
「家电」:
(1)白电:地产预期,家电刺激政策可期;
(2)小家电:新品类有望快速增长。
「电新」:
(1)特高压装备:国网年初更换董事长,特高压投资进度超预期;
(2)光伏:平价上网区域扩大;
(3)新能源汽车:特斯拉国产化,国际车企力推新车型;
「通信」:
(1)5G设备:三大运营商将加快5G建设;
(2)数据中心设备:互联网巨头资本开支增长,流量长期增长可期;
「计算机」:
(1)信息安全:受益于“等保2.0”政策,互联网流量增加;
(2)医疗IT:电子病历、互联网医疗政策催化;
「电子」:
(1)消费电子:5G加速建设驱动换机潮,无线耳机销量高增长;
(2)半导体:景气周期向上,进口替代机会。
5.季度金股组合
季度金股组合
季度金股组合盈利预测及评级